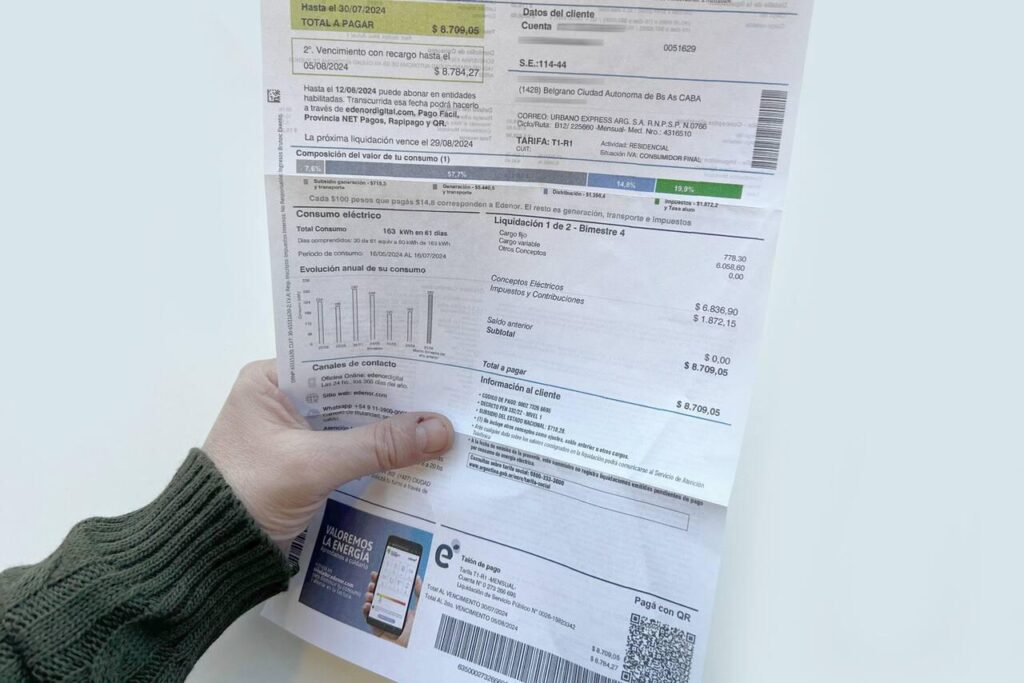
La mayor parte del límite anual, $24.500 millones, estará destinada al sector energético. El transporte tendrá asignados $2.500 millones y otros sectores podrán acceder a un cupo de $200 millones.
El Ministerio de Economía estableció en $27.200 millones el límite máximo anual para el régimen que permite a las empresas de servicios públicos recuperar saldos acumulados del Impuesto al Valor Agregado (IVA) cuando sus tarifas se encuentran reducidas como consecuencia de subsidios otorgados por el Estado.
La medida quedó formalizada mediante la Resolución 1759/2026, publicada este miércoles en el Boletín Oficial y firmada por el ministro de Economía, Luis Caputo.
El régimen se encuentra contemplado en la Ley de IVA y alcanza a las empresas que prestan servicios públicos cuyas tarifas se reducen a partir de subsidios, compensaciones tarifarias o fondos de asistencia económica otorgados por el Estado nacional.
Estos mecanismos de asistencia pueden implementarse de manera directa o a través de fideicomisos y fondos creados específicamente para ese objetivo.
Cómo funciona el recupero del IVA
De acuerdo con la normativa, las empresas pueden acceder al recupero cuando el saldo a favor de IVA se haya originado en créditos fiscales vinculados con la compra, fabricación, elaboración o importación definitiva de bienes, con excepción de automóviles.
También contempla los créditos derivados de locaciones de obras o servicios que estén efectivamente destinados a la actividad subsidiada.
El beneficio, sin embargo, tiene un límite. El monto que puede recuperarse surge de la diferencia entre el saldo a favor de IVA y el importe que se habría determinado si los montos recibidos en concepto de subsidio hubieran estado alcanzados por la alícuota correspondiente a la tarifa.
De esta manera, el régimen busca contemplar los créditos fiscales acumulados por empresas cuyos ingresos tarifarios se encuentran afectados por mecanismos de subsidios o compensaciones estatales.
Cómo se distribuyen los $27.200 millones
La legislación establece que el régimen funciona con un tope anual, cuyo monto se determina teniendo en cuenta las condiciones generales de los ingresos presupuestarios.
La reglamentación dispone que sea el Ministerio de Economía el encargado de establecer ese límite y distribuirlo entre los distintos sectores o ramas de actividad alcanzados por el beneficio.
Para el período actual, el cupo total quedó establecido en $27.200 millones.
La distribución será la siguiente:
- Energía: $24.500 millones.
- Transporte: $2.500 millones.
- Resto de los sectores: $200 millones.
El sector energético concentra así la mayor parte del cupo establecido por Economía, mientras que transporte recibe una asignación significativamente menor y el resto de las actividades comprendidas en el régimen dispone del monto restante.
Qué saldos quedan comprendidos
El límite fijado por la Resolución 1759/2026 se aplicará a los saldos acumulados por créditos fiscales generados durante 2025.
El régimen también contempla saldos correspondientes a períodos anteriores que se encuentren en condiciones de ser recuperados y que no hayan sido alcanzados por los límites establecidos para esos años.
De esta forma, el cupo anual no se limita exclusivamente a los créditos fiscales generados durante el último ejercicio, sino que también puede abarcar montos de períodos anteriores que hayan quedado pendientes de recuperación dentro de las condiciones previstas por la normativa.
El antecedente de los límites anuales
Las empresas que busquen acceder al beneficio deberán realizar las solicitudes siguiendo el procedimiento establecido por la ex Administración Federal de Ingresos Públicos (AFIP).
El esquema de límites anuales ya había sido utilizado durante los últimos años. Entre 2019 y 2025, distintas resoluciones del Ministerio de Economía establecieron los topes correspondientes a los saldos generados entre el 1° de enero de 2018 y el 31 de diciembre de 2024.
El nuevo límite de $27.200 millones establece así el monto máximo anual que podrá destinarse al recupero de estos saldos de IVA correspondientes a empresas de servicios públicos comprendidas por el régimen.