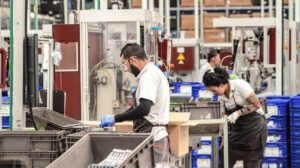
La actividad manufacturera cayó un 2,8% en septiembre frente al mismo mes de 2025 y acumula un retroceso del 11% respecto de los niveles de 2022 y 2023. Los empresarios señalan a la debilidad de la demanda interna como el principal obstáculo para producir más. Además, advierten sobre los costos laborales, la falta de crédito y las dificultades financieras, en un contexto de proyecciones privadas que estiman el cierre de 3.300 industrias y la pérdida de 105.000 empleos durante el año.
“La protección industrial generó un sector adicto al Estado, uno de los orígenes de nuestras crisis económicas”, afirmó el presidente Javier Milei el 2 de septiembre de 2024. En aquella oportunidad, ante empresarios industriales, también sostuvo: “Los argentinos hemos pagado más caro por productos de peor calidad, aumentando el costo de vida y reduciendo la capacidad de ahorro”. A casi tres años de aquellas declaraciones, la mirada crítica del Gobierno sobre la industria nacional se mantiene.
En esa misma línea, también fueron conocidas las descalificaciones del mandatario hacia empresarios como Roberto Rocca y Javier Madanes Quintanilla.
En este escenario se desarrolla la compleja situación que atraviesa el sector manufacturero argentino. De acuerdo con el último relevamiento del Centro de Estudios de la Unión Industrial Argentina (UIA), la actividad acumuló hasta septiembre una caída del 2,8% en comparación con igual período de 2025 y registró un retroceso del 11% frente a los niveles de 2022 y 2023.
Este será el contexto en el que la UIA realizará el próximo martes su 32.ª Convención. Aunque se espera una participación oficial reducida, el encuentro estará atravesado por las dificultades que enfrenta la industria y por el debate sobre las condiciones para recuperar los niveles de producción.
Uno de los datos centrales para comprender el panorama surge de las respuestas de los propios empresarios sobre los factores que limitan la posibilidad de incrementar la actividad. Frente a la interpretación del Gobierno de que los industriales conforman un “club de devaluadores”, las empresas identifican otro problema como principal obstáculo: la baja demanda interna.
Según una encuesta del INDEC correspondiente a septiembre, el 54% de las respuestas señaló la debilidad del mercado local como el principal condicionante para producir más. En segundo lugar apareció la competencia de los productos importados, con un 10%.
Los industriales también advierten que la apreciación del peso, la apertura de la economía y los reajustes tarifarios están provocando una reorganización profunda de los precios. Ese proceso reduce los márgenes con los que trabaja la actividad fabril y condiciona la rentabilidad de las empresas.
Durante la administración de Javier Milei, el abaratamiento relativo de los bienes avanzó al doble de velocidad que durante la Convertibilidad. En los primeros 35 meses de cada período, los bienes registraron una caída del 26% frente a los servicios en la etapa actual, mientras que en la década de 1990 el retroceso había sido del 13%, según datos de Ecolatina.
A la presión derivada de las tarifas se agregan los costos laborales, que también tienen una incidencia cada vez mayor sobre la estructura de las empresas. Esto ocurre porque los salarios tienden a aumentar por encima del tipo de cambio.
En ese sentido, ejecutivos de compañías multinacionales suelen señalar que los sueldos argentinos, medidos en dólares, pueden ubicarse en niveles de hasta un 40% por encima de los registrados en Brasil.
La falta de crédito y el peso de los impuestos
Otro de los factores que condiciona el funcionamiento de las industrias es la dificultad para acceder al financiamiento, junto con las elevadas tasas de interés. A esa situación se suma el impacto de los impuestos sobre las operaciones crediticias.
Un estudio reciente de la Federación Gremial de Comercio e Industria de Rosario indicó que la combinación de tributos nacionales, provinciales y municipales puede representar casi el 27% del costo financiero total de un préstamo.
La entidad elaboró una simulación para una pequeña o mediana empresa que solicita un crédito de 50 millones de pesos a 24 meses, con una tasa nominal anual del 40%. En ese escenario, la carga tributaria bruta podría alcanzar los 9 millones de pesos, como resultado de distintos conceptos: IVA, Ingresos Brutos, Impuesto a los Débitos y Créditos y Sellos.
Las dificultades financieras se reflejan en la sucesión de casos de empresas industriales que atraviesan problemas, incluso entre aquellas que abastecen a sectores que muestran un mejor desempeño económico.
Uno de los ejemplos conocidos en los últimos días fue el de Pauny, la fábrica de tractores cordobesa que enfrenta complicaciones financieras. La empresa está afectada por una fuerte caída de las ventas en un mercado donde crece la competencia de productos importados, especialmente los provenientes de China.
El impacto de la caída industrial sobre el empleo
El retroceso de la producción también plantea interrogantes sobre la evolución del mercado laboral. Sin embargo, el comportamiento de la desocupación en el período actual presenta diferencias respecto de lo ocurrido durante la década de 1990, bajo el régimen de Convertibilidad.
En aquellos años, la apertura económica y el ajuste de la estructura productiva estuvieron acompañados por una fuerte expulsión de trabajadores. Durante los primeros dos años de ese proceso, la desocupación pasó del 6,9% al 9,9%.
La tendencia continuó durante el resto de la Convertibilidad y el desempleo llegó al 18,3% en octubre de 2001, hacia el final de ese esquema económico.
En cambio, entre el primer semestre de 2024 y el mismo período de 2026, la desocupación pasó del 7,6% al 7,9%, lo que representa un incremento de apenas 0,3 puntos porcentuales.
A pesar de esa diferencia respecto de los años noventa, las proyecciones privadas incluidas en el escenario actual estiman que durante el año podrían cerrar 3.300 industrias y perderse 105.000 puestos de trabajo. La evolución de la demanda interna, los costos de producción, el acceso al crédito y la competencia externa aparecen entre los factores que condicionan el futuro de la actividad manufacturera.